

Existem dois gráficos do dólar. Um deles todo mundo vê e entende. O outro só os profissionais, ou os muito curiosos, sabem ler.
O primeiro é o que estamos acostumados a ver nos jornais e na TV. O câmbio vai subindo ao longo do tempo. Às vezes fica parado, passa um bom tempo oscilando em torno de um número, e de repente algo acontece e ele muda de patamar. De dois para três, de três para quatro, até seis. Um caminho que parece ter só uma direção: para cima.
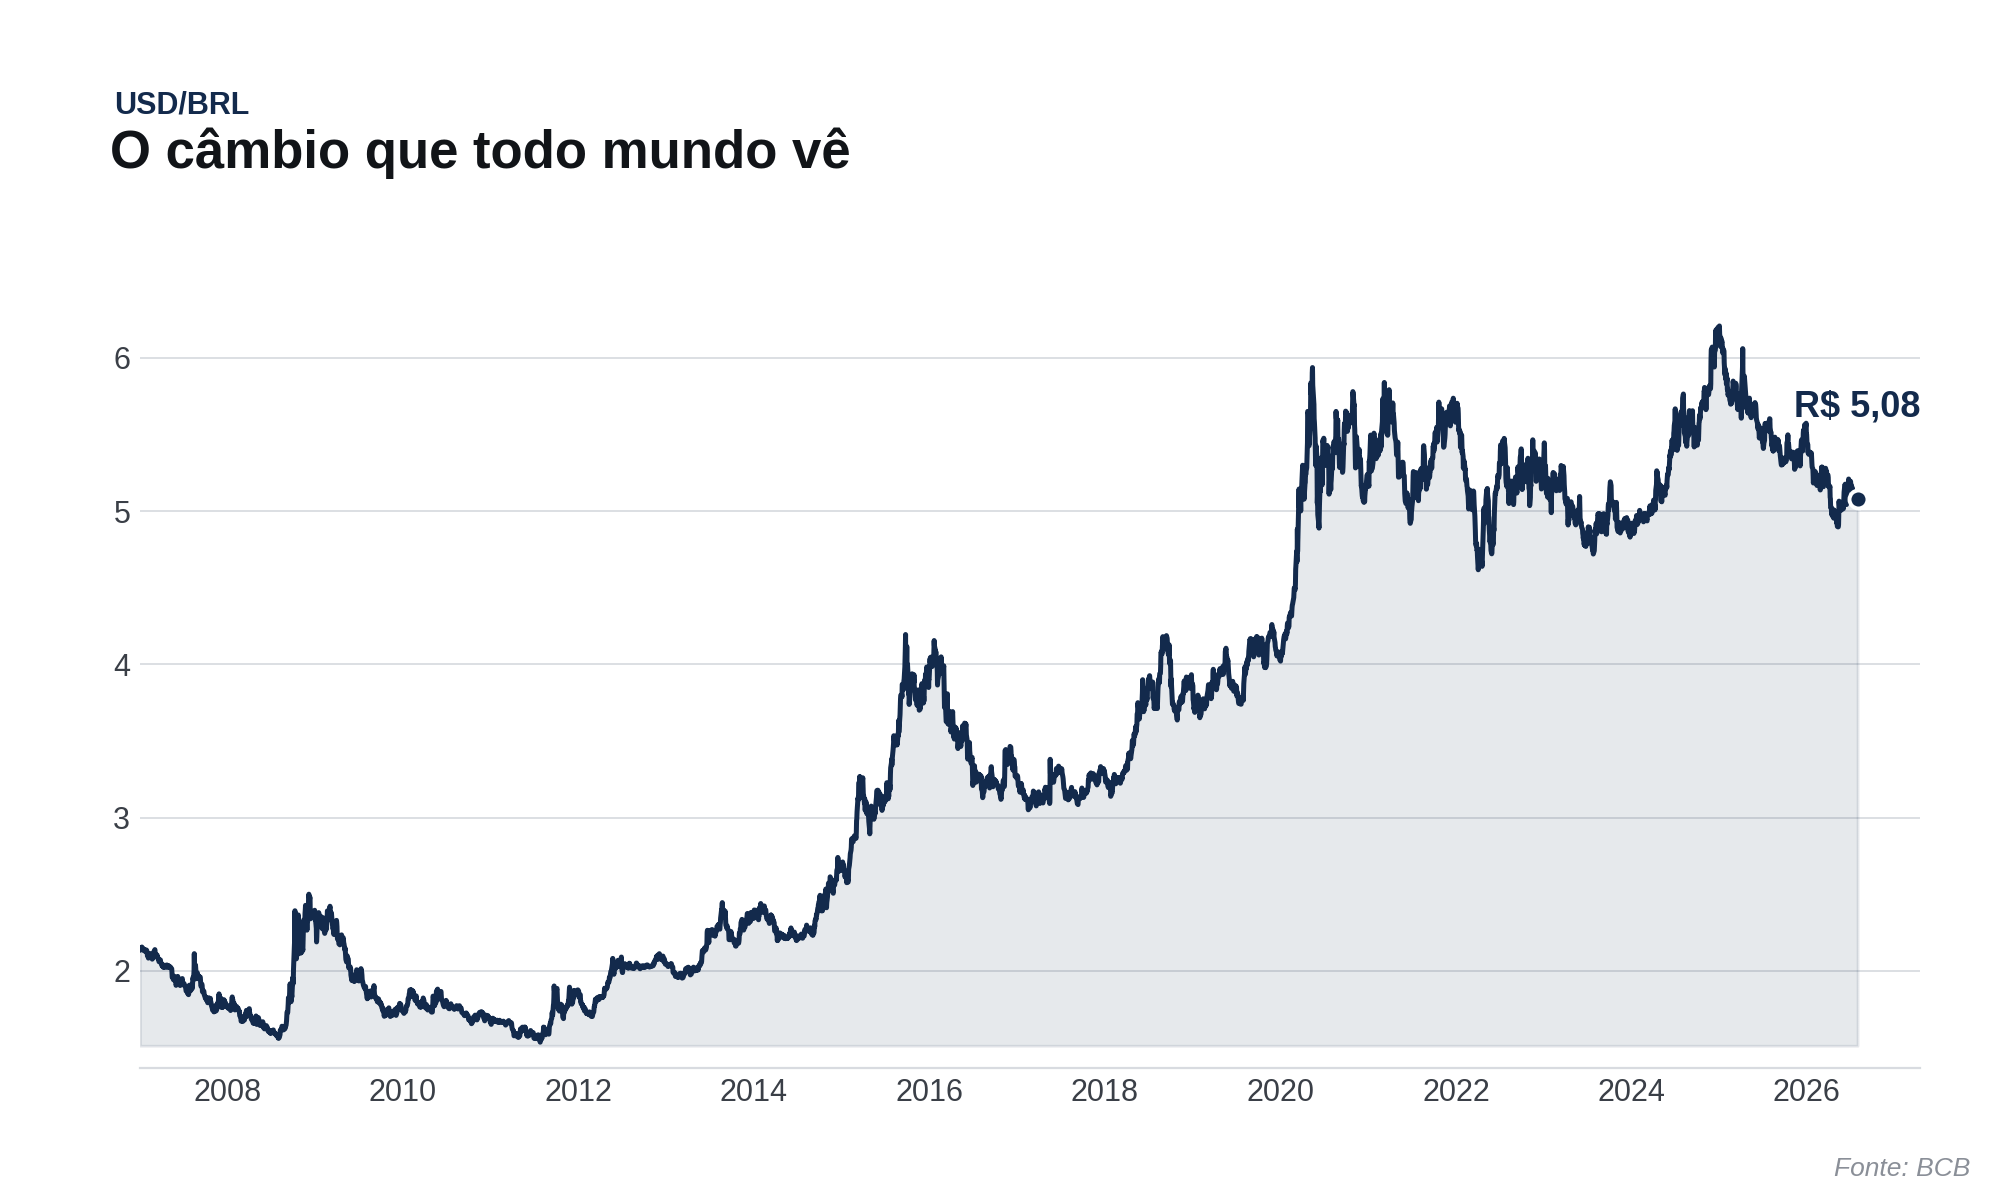
Para quem não investe e gasta todos os reais o que ganha, essa é a realidade mesmo. Viagens, compras pela internet e até o azeite no supermercado vão ficando mais caros com o tempo. Isso acontece com quem não usa o maior aliado do investidor brasileiro: os juros. E os juros são tão altos justamente porque no Brasil poupa-se pouco, do governo às famílias. Como tudo o que é escasso, o dinheiro disponível para financiar o país fica caro, e esse preço se chama juro.
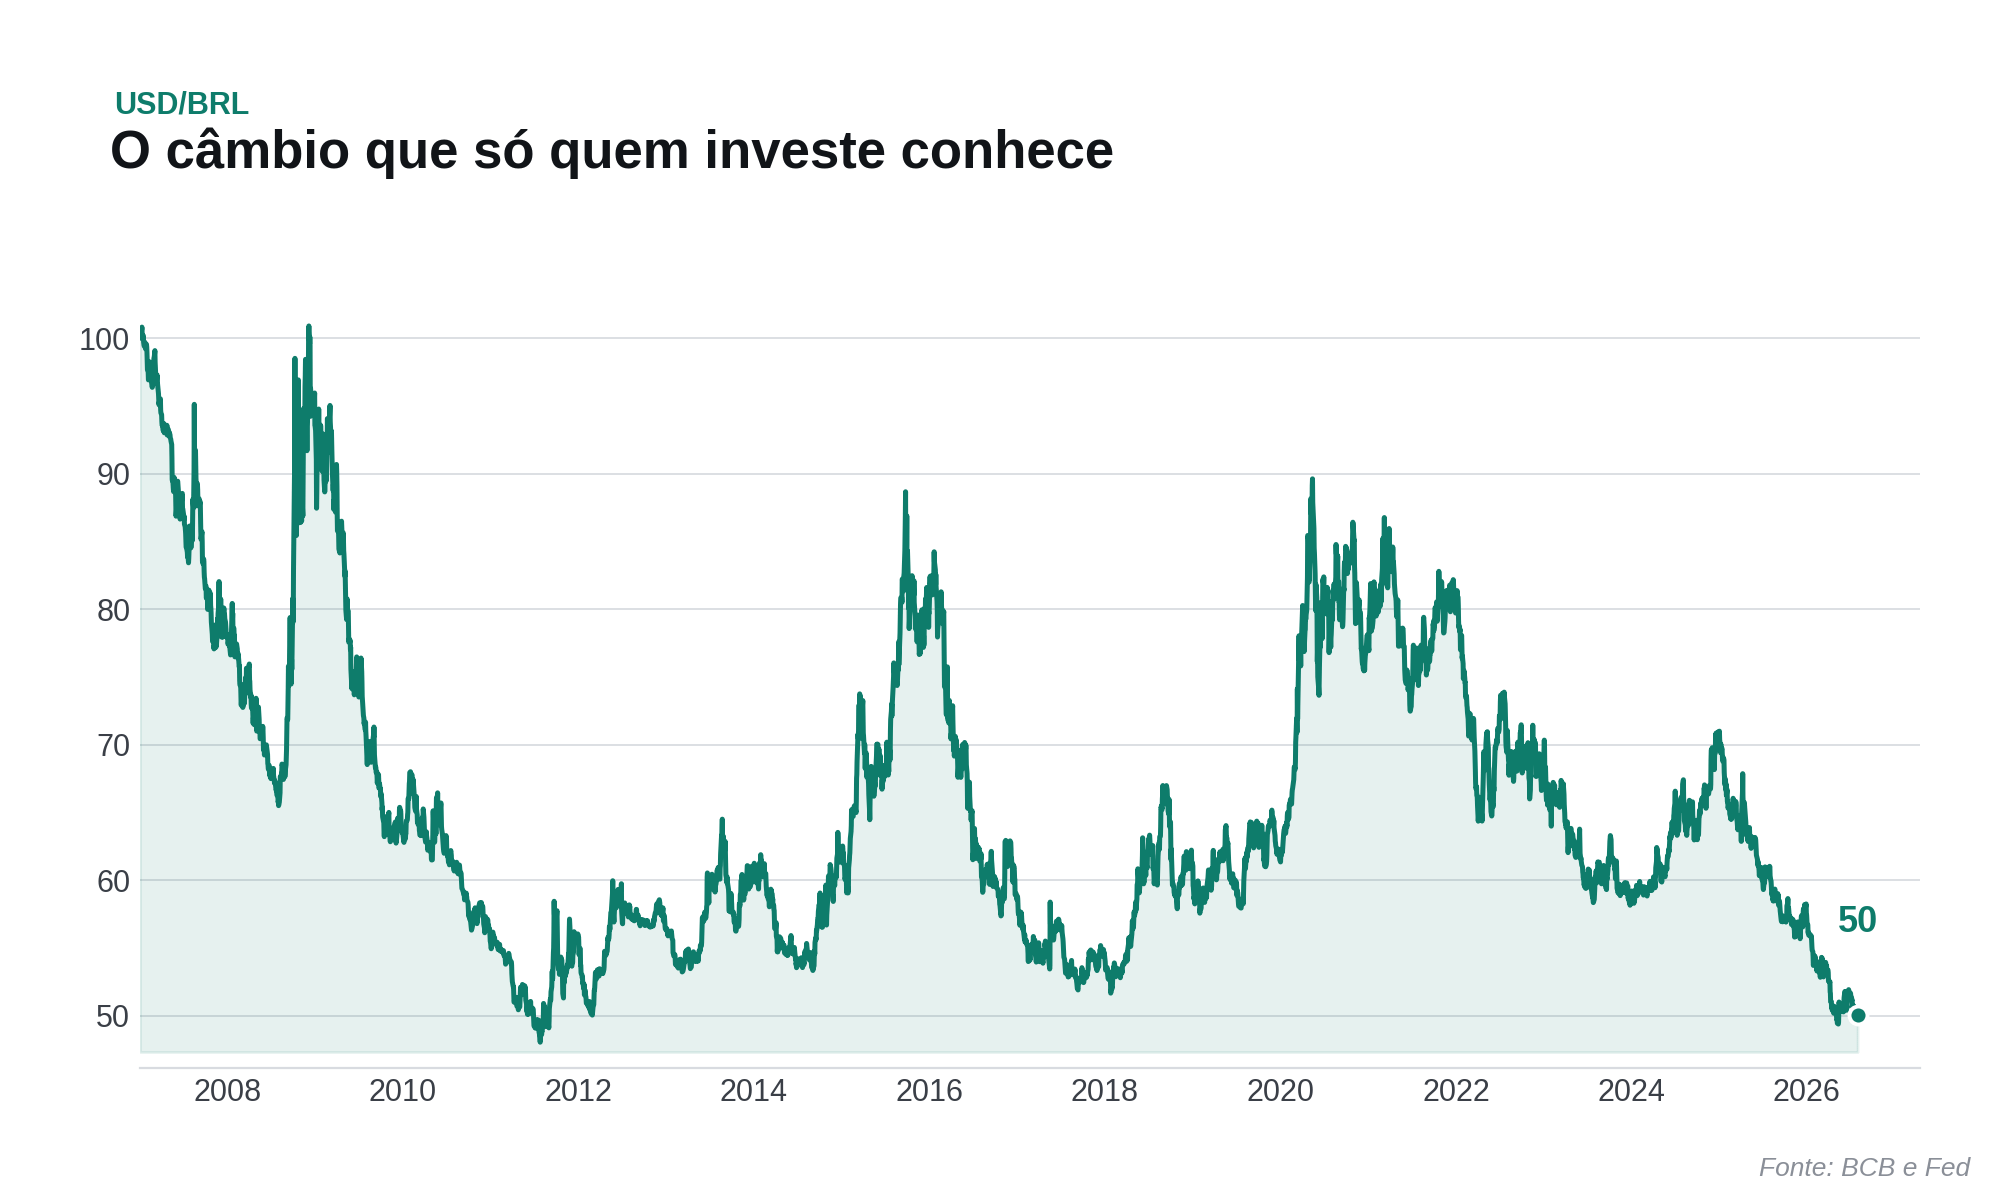
Quem consegue poupar e investir joga outro jogo com o câmbio. Nesse jogo, aquela subida aparentemente incontrolável do primeiro gráfico se parece mais com um sobe e desce nervoso mas que não vai a lugar algum. Hoje, em 2026, comprando dólar a 5,10, você paga o mesmo “preço”, em poder de compra, que pagava em 2012, quando o câmbio estava abaixo de 2,00. Parece mentira, mas é matemática. Quem pensa em investimento de longo prazo se preocupa pouco com o primeiro gráfico. O que importa é o segundo.
Toquei nesse assunto de leve em outro texto, mas ele merece ser aprofundado. O câmbio de hoje aos olhos dos profissionais está tão comportado porque existe uma força empurrando na direção contrária: os juros. Pense neles como um aspirador. Toda vez que alguém decide manter dinheiro aplicado no Brasil a 100% do CDI, numa das maiores taxas reais do planeta, um pouco de capital estrangeiro flui dentro do país. Não estamos falando só de grandes capitalistas. Até brasileiros que vivem no exterior e decidem mandar dinheiro para a pátria mãe entram nessa conta.
Quanto mais capital entra, mais valorizado fica o real e mais contido fica o dólar. Câmbio e juros são duas forças em equilíbrio constante, decidindo entre si para onde o dinheiro vai fluir.
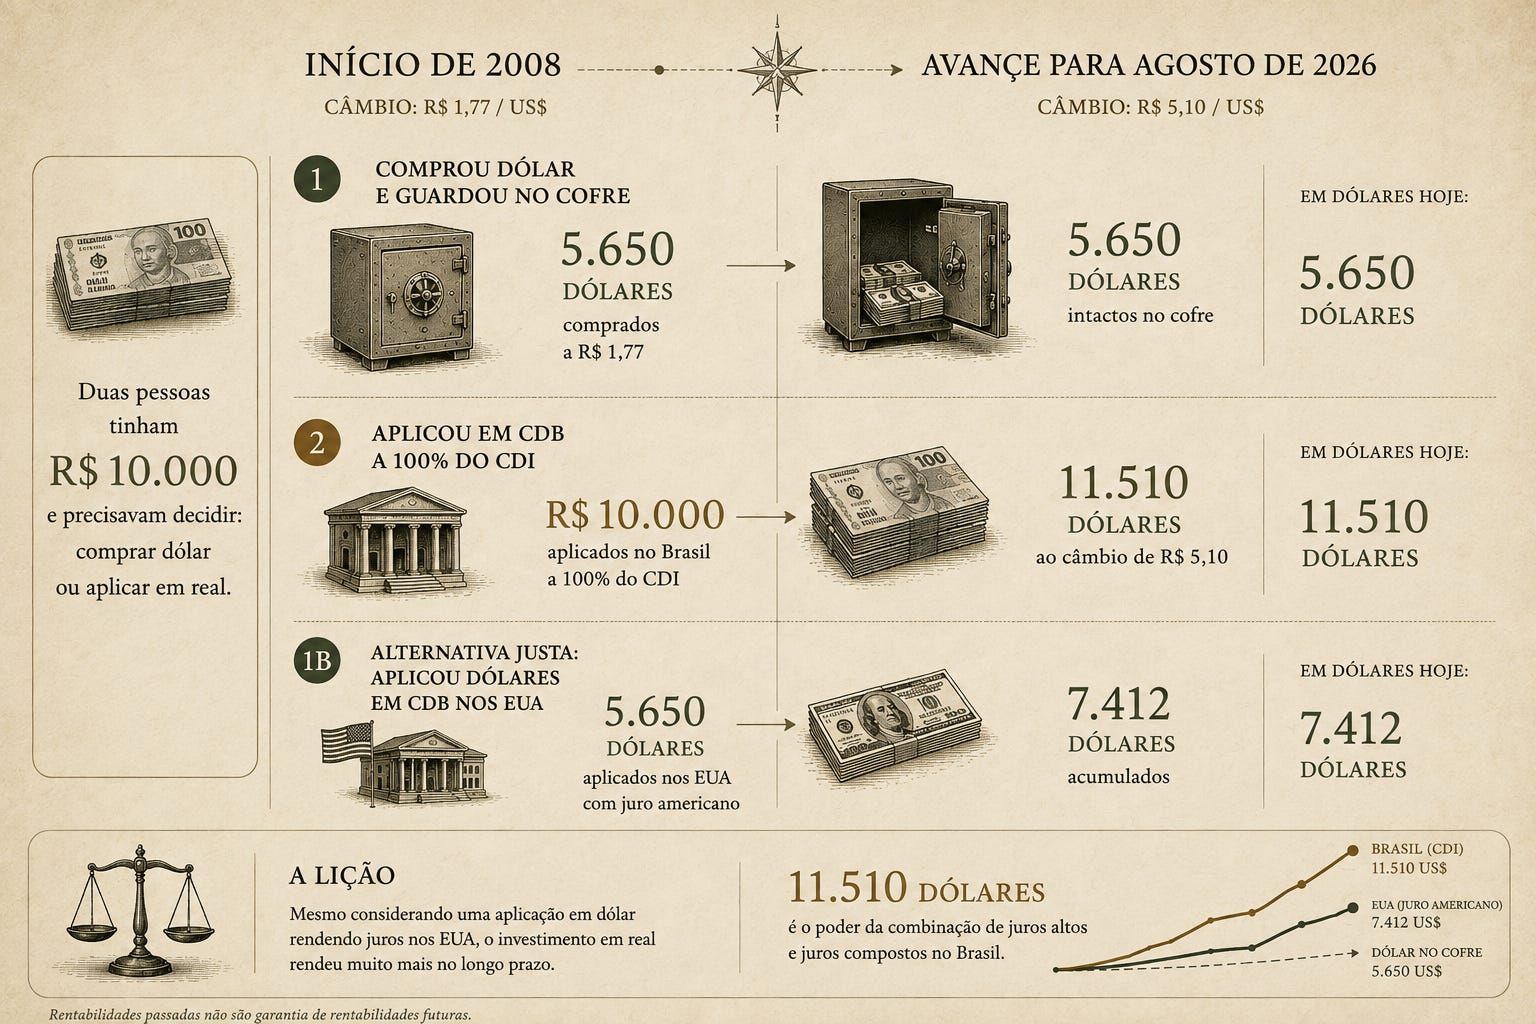
Um exemplo ajuda a visualizar isso. No início de 2008, o câmbio estava em 1,77. Duas pessoas tinham 10 mil reais e precisavam decidir: comprar dólar ou aplicar em real.
A primeira comprou 5.650 dólares e guardou no cofre. A segunda aplicou o dinheiro em um CDB a 100% do CDI.
Avance para agosto de 2026. Quem escolheu o dólar abre o cofre e encontra os mesmos 5.650 dólares, intactos. Quem escolheu o CDI hoje tem 58.702 reais, que ao câmbio atual de 5,10 compram 11.510 dólares. Essa é a beleza dos juros.
A comparação, no entanto, não é totalmente justa: o ideal não é guardar dólares no cofre sem render nada. O certo seria dizer que a primeira pessoa aplicou seus dólares em um CDB nos EUA, recebendo o juro americano. Nesse caso, ela teria hoje 7.412 dólares, mais do que os 5.650 do cofre, mas ainda bem menos do que os 11.510 de quem escolheu o Brasil.
Isso tem nome em finanças: carry trade. No mercado brasileiro, esse mesmo movimento é chamado de “carrego”, e o nome não é acidente. Carregar é o verbo certo, porque não é uma operação para entrar e sair a toda hora e sim para entrar e segurar. Quem carrega o piano do carrego é o tempo!
E carregar exige estômago. Em vários momentos, nos picos do segundo gráfico, quem apostou no Brasil passou por sustos reais. Investir num mercado emergente com juro alto é isso: momentos de tensão intercalados com longos períodos de paciência a ser recompensada.
Hoje vivemos um momento particularmente propício para colher o retorno acumulado dos juros brasileiros e levar recursos para fora. E é justamente por isso que é tão difícil fazer esse movimento agora: abrir mão de um juro tão alto tem um custo psicológico enorme, mesmo quando o câmbio está comportado exatamente por causa desse juro. Em finanças, ir contra o que todo mundo está fazendo tem nome: ser “contrário”. A hora de comprar algo é quando está barato, não quando há fila na porta.
Por isso, o mais importante nesse jogo é planejamento e disciplina emocional. Isso não vale para quem depende de remessas mensais para fechar as contas no exterior, mas para quem já tem patrimônio formado e está decidindo onde alocá-lo e quando internacionalizá-lo.
Ninguém sabe por quanto tempo o câmbio vai continuar comportado diante desse nível de juros. Por isso vale ter um plano definido e simplesmente seguir. Um dos grandes gestores brasileiros, depois de estudar um ativo, anota o preço em que quer comprar e deixa uma ordem permanente para sua equipe executar, sem consultá-lo, quando esse preço chegar. Ele faz isso porque sabe que, quando o preço se materializar, o mundo provavelmente estará em caos, e ele não quer decidir sob esse ruído. Se funciona para um mago das finanças, funciona para os mortais também.
Faça seu planejamento, tenha metas de longo prazo, e aproveite o carrego.