

Duas pessoas investem R$ 10.000 no Tesouro Direto em 2026. Mesmo valor, mesma data, mesma taxa de 7% ao ano acima da inflação.
Em 2050, uma delas tem R$ 107 mil. A outra, R$ 90 mil.
A diferença não está na sorte, nem na escolha do título. Está em algo muito mais simples: uma delas aguentou ver o extrato oscilar. A outra, não.
O paradoxo da renda fixa
Existe uma confusão comum entre investidores brasileiros: a ideia de que renda fixa é sinônimo de estabilidade. Alguns títulos do Tesouro Direto, porém, podem variar de preço mais do que uma ação. E isso pega muita gente de surpresa.
A explicação é menos misteriosa do que parece. Quanto mais longo o prazo de um título, maior a incerteza sobre o que pode acontecer até o vencimento. De 2026 até 2050, são 24 anos de eleições, crises, guerras e mudanças econômicas. Essa incerteza se traduz em oscilação de preço no dia a dia.
Mas aqui está o ponto que quase ninguém fala: essa oscilação só importa se você vender.
Se você carregar o título até o vencimento, a promessa de pagamento é honrada nos termos combinados no dia da compra. O juro pactuado é cumprido. As marcações negativas que aparecem no extrato ao longo do caminho viram apenas memória.
Não é à toa que se chama renda fixa. A renda é fixa para quem fica com o título até o final.
Por que a paciência vale tanto dinheiro
O governo oferece um benefício silencioso para quem tem esse estômago: o imposto só é cobrado no vencimento.
Parece detalhe, mas não é. Significa que seu dinheiro cresce por duas décadas e meia sem nenhuma mordida do Leão no meio do caminho. Os juros rendem sobre juros, que rendem sobre juros, sem interrupção.
Uma observação técnica antes de seguir. Para isolar de forma cirúrgica o efeito do diferimento de imposto, o ideal seria comparar duas NTN-Bs longas: uma com cupons semestrais (IR a cada pagamento) e outra sem (IR só no vencimento). Essa não é a pergunta deste texto.
A pergunta aqui é outra, e mais incômoda: por que tanta gente foge dos títulos longos mesmo sabendo que eles tendem a render mais? A resposta tem nome em finanças comportamentais — aversão à perda míope. A pessoa avalia uma decisão de 25 anos olhando o saldo de hoje, e como o desconforto da perda pesa mais que o prazer do ganho, ela escolhe a falsa segurança dos títulos curtos. E paga caro por isso.
Compare com quem prefere prazos mais curtos: a cada 5 anos, o título vence, o investidor paga 15% de imposto sobre o ganho, e só depois reinveste o que sobrou. O bolo recomeça menor a cada ciclo.
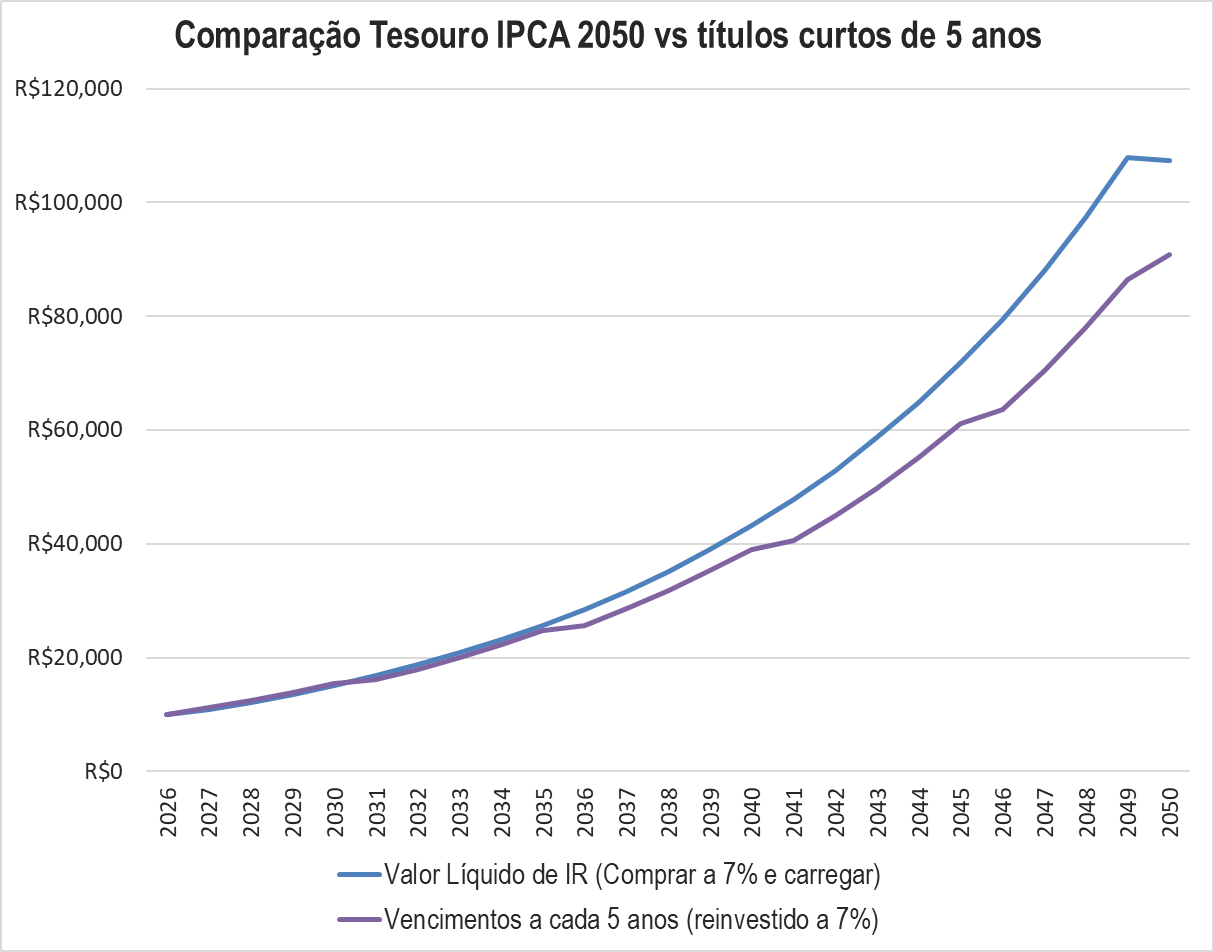
No gráfico abaixo, a diferença fica clara. As duas pessoas aplicam os mesmos R$ 10.000 em 2026, à mesma taxa de 7%. A única diferença é o prazo.
Resultado em 2050:
Quem comprou o Tesouro IPCA 2050 e segurou: R$ 107.366
Quem ficou reinvestindo em títulos de 5 anos: R$ 90.827
R$ 16 mil de diferença. Sem risco adicional, sem estratégia complexa. Apenas por deixar o imposto para o fim.
O custo escondido que pouca gente calcula
Mas a história ainda não acabou. A conta acima assume que, a cada vencimento de 5 anos, o investidor conseguirá reinvestir à mesma taxa de 7%.
E se não conseguir?
Hoje, as taxas reais oferecidas pelo Tesouro estão em patamares historicamente altos. Em 2031, em 2036, em 2041, ninguém sabe como estarão. A média histórica de longo prazo no Brasil gira em torno de 5% — dois pontos percentuais a menos do que hoje.
Se os juros caírem para essa média ao longo do caminho, o resultado muda bastante:
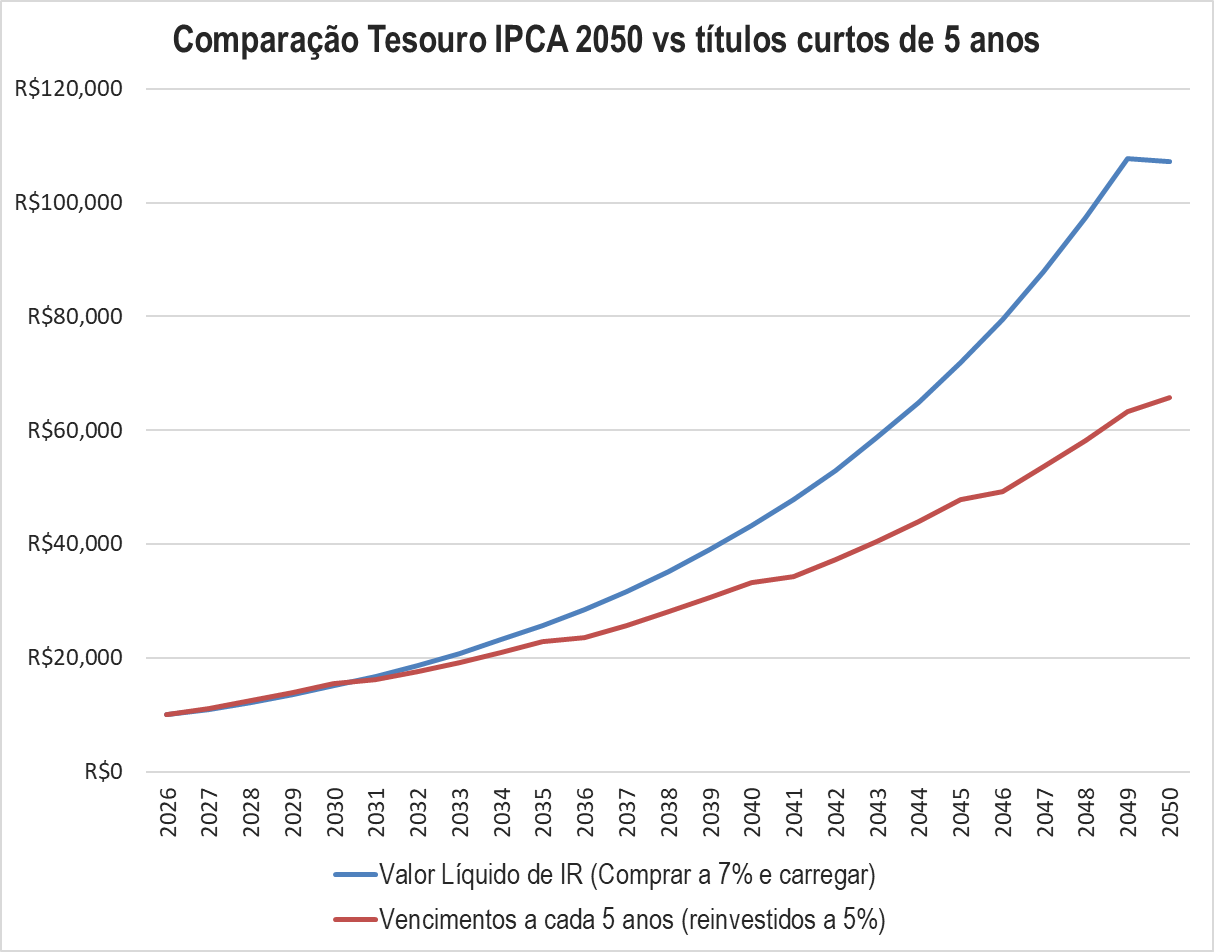
Comprar o Tesouro IPCA 2050 e segurar: R$ 107.366
Reinvestir em títulos curtos a taxas menores: R$ 65.806
A diferença salta para mais de R$ 41 mil. Em finanças, isso tem nome: risco de reinvestimento. Na prática, é o que acontece quando você abre mão de travar uma taxa boa hoje apostando que encontrará taxas iguais ou melhores no futuro.
Não há garantia nenhuma de que encontrará.
“Mas e se eu precisar do dinheiro?”
Tudo isso não significa que título longo é para todo mundo ou para qualquer valor. Algumas ressalvas honestas:
Se existe chance real de você precisar do dinheiro antes do vencimento, título longo pode machucar. Vender no meio do caminho, especialmente em momento de alta nas taxas, pode significar resgatar menos do que você aplicou.
Se o sobe e desce do extrato te tira o sono, o problema não é financeiro — é emocional. E emoção costuma custar caro em investimentos. Ver o saldo cair 20% e vender na baixa é o pior dos mundos: você absorveu a volatilidade e ainda abriu mão do ganho futuro.
E mesmo o IPCA, que é uma proteção robusta contra inflação, não necessariamente reflete a sua inflação pessoal. Saúde e educação, por exemplo, costumam subir mais rápido que a cesta média. Porém não existe Tesouro reajustado à mensalidade escolar, o IPCA é a melhor âncora disponível, e uma âncora muito boa.
O que fazer na prática
Quatro orientações concretas para aplicar a lógica sem cair em armadilhas.
Primeiro, separe o dinheiro certo para o prazo certo. Título longo é para recurso que você tem certeza de que não vai precisar. Reserva de emergência, compra de imóvel em 3 anos, troca de carro — nada disso entra aqui. O candidato natural é a parcela do patrimônio dedicada à aposentadoria.
Segundo, defina o valor antes de olhar para o extrato. Decida hoje, com a cabeça fria, quanto do seu patrimônio vai para títulos longos. Se for 20%, é 20%. Escreva em algum lugar. Nos momentos de estresse, essa decisão tomada antes vai te segurar.
Terceiro, trate a marcação negativa como ruído, não como prejuízo. Se o plano é carregar até o vencimento, o preço do título hoje é informação irrelevante. Pode parecer duro, mas o melhor comportamento é olhar o extrato o mínimo possível.
Quarto, momentos de alta nas taxas são janelas, não perigos. Quando as taxas reais sobem, o preço dos títulos cai. Quem já tem na carteira sofre no extrato, mas quem está comprando trava taxas melhores. São os melhores momentos para fazer aportes adicionais, não para vender em pânico.
Quem fica, ganha
Renda fixa longa não é mágica. É um contrato entre você e o governo, com prazo longo, em que a única variável que você controla é sua própria paciência.
O nome já entrega o segredo. A renda é fixa para quem fica com o título até o final.
Para quem não fica, é só mais uma aposta.