

Existe uma lenda urbana no mercado financeiro de que a corretora Fidelity teria descoberto que suas contas mais rentáveis eram de clientes que já tinham morrido, e de gente que simplesmente esqueceu que tinha conta.
Nunca encontrei esse estudo publicado e nem sei se ele existe mesmo. Mas o que existe, em dados auditáveis, diz exatamente a mesma coisa.
Barber e Odean acompanharam 66.465 famílias em uma corretora americana entre 1991 e 1996. A família média rendeu 16,4% ao ano, contra 17,9% do mercado. Entre os 20% que giravam mais a carteira, o retorno caiu para 11,4%. Seis pontos e meio ao ano de diferença, não por escolherem os ativos errados, mas por mexerem demais.
No Brasil o retrato é mais duro ainda. Chague, De-Losso e Giovannetti seguiram todos os indivíduos que começaram a operar day trade em futuros de índice entre 2013 e 2015. Entre os que persistiram por mais de 300 dias, 97% perderam dinheiro. Só 0,5% ganharam mais do que o salário inicial de um caixa de banco.
Sua carteira de investimentos é como um cacto. Ela vive melhor sem você regando toda manhã.
Pode parecer frustrante, mas isso é libertador.
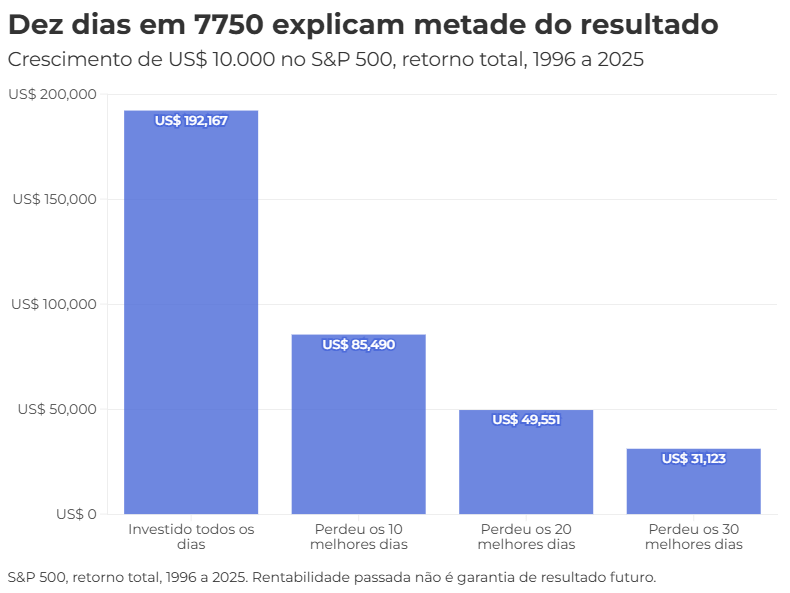
Quem colocou 10 mil dólares no S&P 500 em 1996 e não fez nada terminou 2025 com 192 mil. Quem ficou entrando e saindo e perdeu os 10 melhores dias desses trinta anos terminou com 85 mil.
Vou repetir. Quem esteve fora em apenas os dez melhores dias (!!) ao longo de 30 anos (!!) terminou com menos da metade do resultado.
E tem mais: 76% dos 50 melhores dias da bolsa americana aconteceram durante mercados de baixa, ou nos dois primeiros meses de uma recuperação. Ou seja, esses dias mágicos acontecem quando as notícias são péssimas e você quer vender tudo e encerrar o sofrimento.
Nem quem passa o dia atrás das telas sabe dizer quando esses dias vêm. Passei quinze anos atrás delas e vivi isso na pele.
Então onde investir seu tempo?
Em entender como você se relaciona com dinheiro e o quanto dele você pode pôr a risco.
Quem tem sobra de recursos todo mês e não perde o sono quando a carteira cai monta um portfólio de um jeito. Quem complementa a renda mensal com proventos ou retiradas precisa de outro. Mesmo perfil de risco no papel. Carteiras completamente diferentes na prática.
É aí que um profissional de finanças agrega: entender como você reage às oscilações, como você usa seus recursos, e a partir disso construir uma carteira que cresça em termos reais ao longo do tempo. Ajudar você a ter uma carteira com a qual você dorme tranquilo vale muito mais do que trazer o investimento da moda.
Não existe carteira certa e carteira errada. Existe a carteira que você consegue deixar trabalhando em paz, enquanto vai viver sua vida.
Referências
Barber, B. M.; Odean, T. (2000). Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors. The Journal of Finance, 55(2), 773-806.
Chague, F.; De-Losso, R.; Giovannetti, B. (2019). Day Trading for a Living? Working paper, FGV/USP. SSRN 3423101.
Hartford Funds (2026). Timing the Market Is Impossible. Dados: Ned Davis Research e Morningstar, período 1996-2025.