

Fiz meu primeiro investimento em S&P 500 em 2017. O índice valia cerca 2.500 pontos, o dólar custava perto de 3 reais, e a bolsa americana vinha subindo quase sem pausa desde 2009. Houve uma trégua em 2015, mas nada que merecesse o nome de correção.
Ouvi que eu era ingênua por estar comprando nas máximas históricas.
De lá para cá aconteceu de tudo. Continuei aportando, sempre nas tais máximas, e o índice continuou surpreendendo.
Buffett resume melhor do que eu: é muito melhor comprar uma empresa maravilhosa a um preço justo do que uma empresa medíocre a um preço muito barato. O raciocínio vale igual para índices. Um índice bom a preço justo entrega mais do que um índice medíocre com desconto.
Pode não parecer, mas investir é um ato tão pessoal quanto escolher uma roupa. Cada um tem seu estilo, seu jeito de lidar, preferências moldadas por escolhas anteriores. Existe um básico que todo mundo faz sem precisar de nenhuma instrução, como não sair de pijama na rua no mundo das roupas ou não tomar dinheiro com agiota para fazer seus investimentos. Fora esse básico que nada mais é do que bom senso, o que a gente faz depende exclusivamente de como lida com as próprias escolhas.
E a escolha que mais trava o investidor é a mais simples de todas. Quando comprar.
Cinco investidores, o mesmo dinheiro, caminhos opostos
Para tirar o achismo e colocar dados na questão, repliquei um estudo da corretora americana Schwab que testa exatamente esse viés. A lógica é elegante: cinco personagens, todos aportando US$ 2.000 por ano, cada um do seu jeito.
Pedro Perfeito é a abstração teórica da perfeição. Compra na mínima do ano, sempre. É o dono da bola de cristal.
Ashley Apressada compra bolsa no primeiro dia do ano e não faz mais nada.
Mateus Mensal divide o aporte em 12 parcelas iguais e compra no primeiro dia de cada mês.
Rosa Azarada é a abstração teórica do desastre. Compra no pico do ano, sempre. Escolhe o pior dia possível, todas as vezes.
Leo Seguro nunca entra em bolsa. Fica em título público, TBill nos Estados Unidos e CDI no Brasil.
Adaptei tudo à realidade do investidor brasileiro. Cada personagem faz uma remessa de dólar no primeiro dia do ano, e enquanto o dinheiro espera para ser investido ele rende o equivalente às TBills, uma proxy do CDI americano.
O que os números mostram
Pedro Perfeito é imbatível, aqui e lá. Comprar na mínima é a melhor estratégia que existe. Também é a única que ninguém consegue executar, porque o melhor dia do ano só fica evidente depois que ele passou.
O que interessa é o segundo lugar. Para quem vive sem bola de cristal, ele é o primeiro.
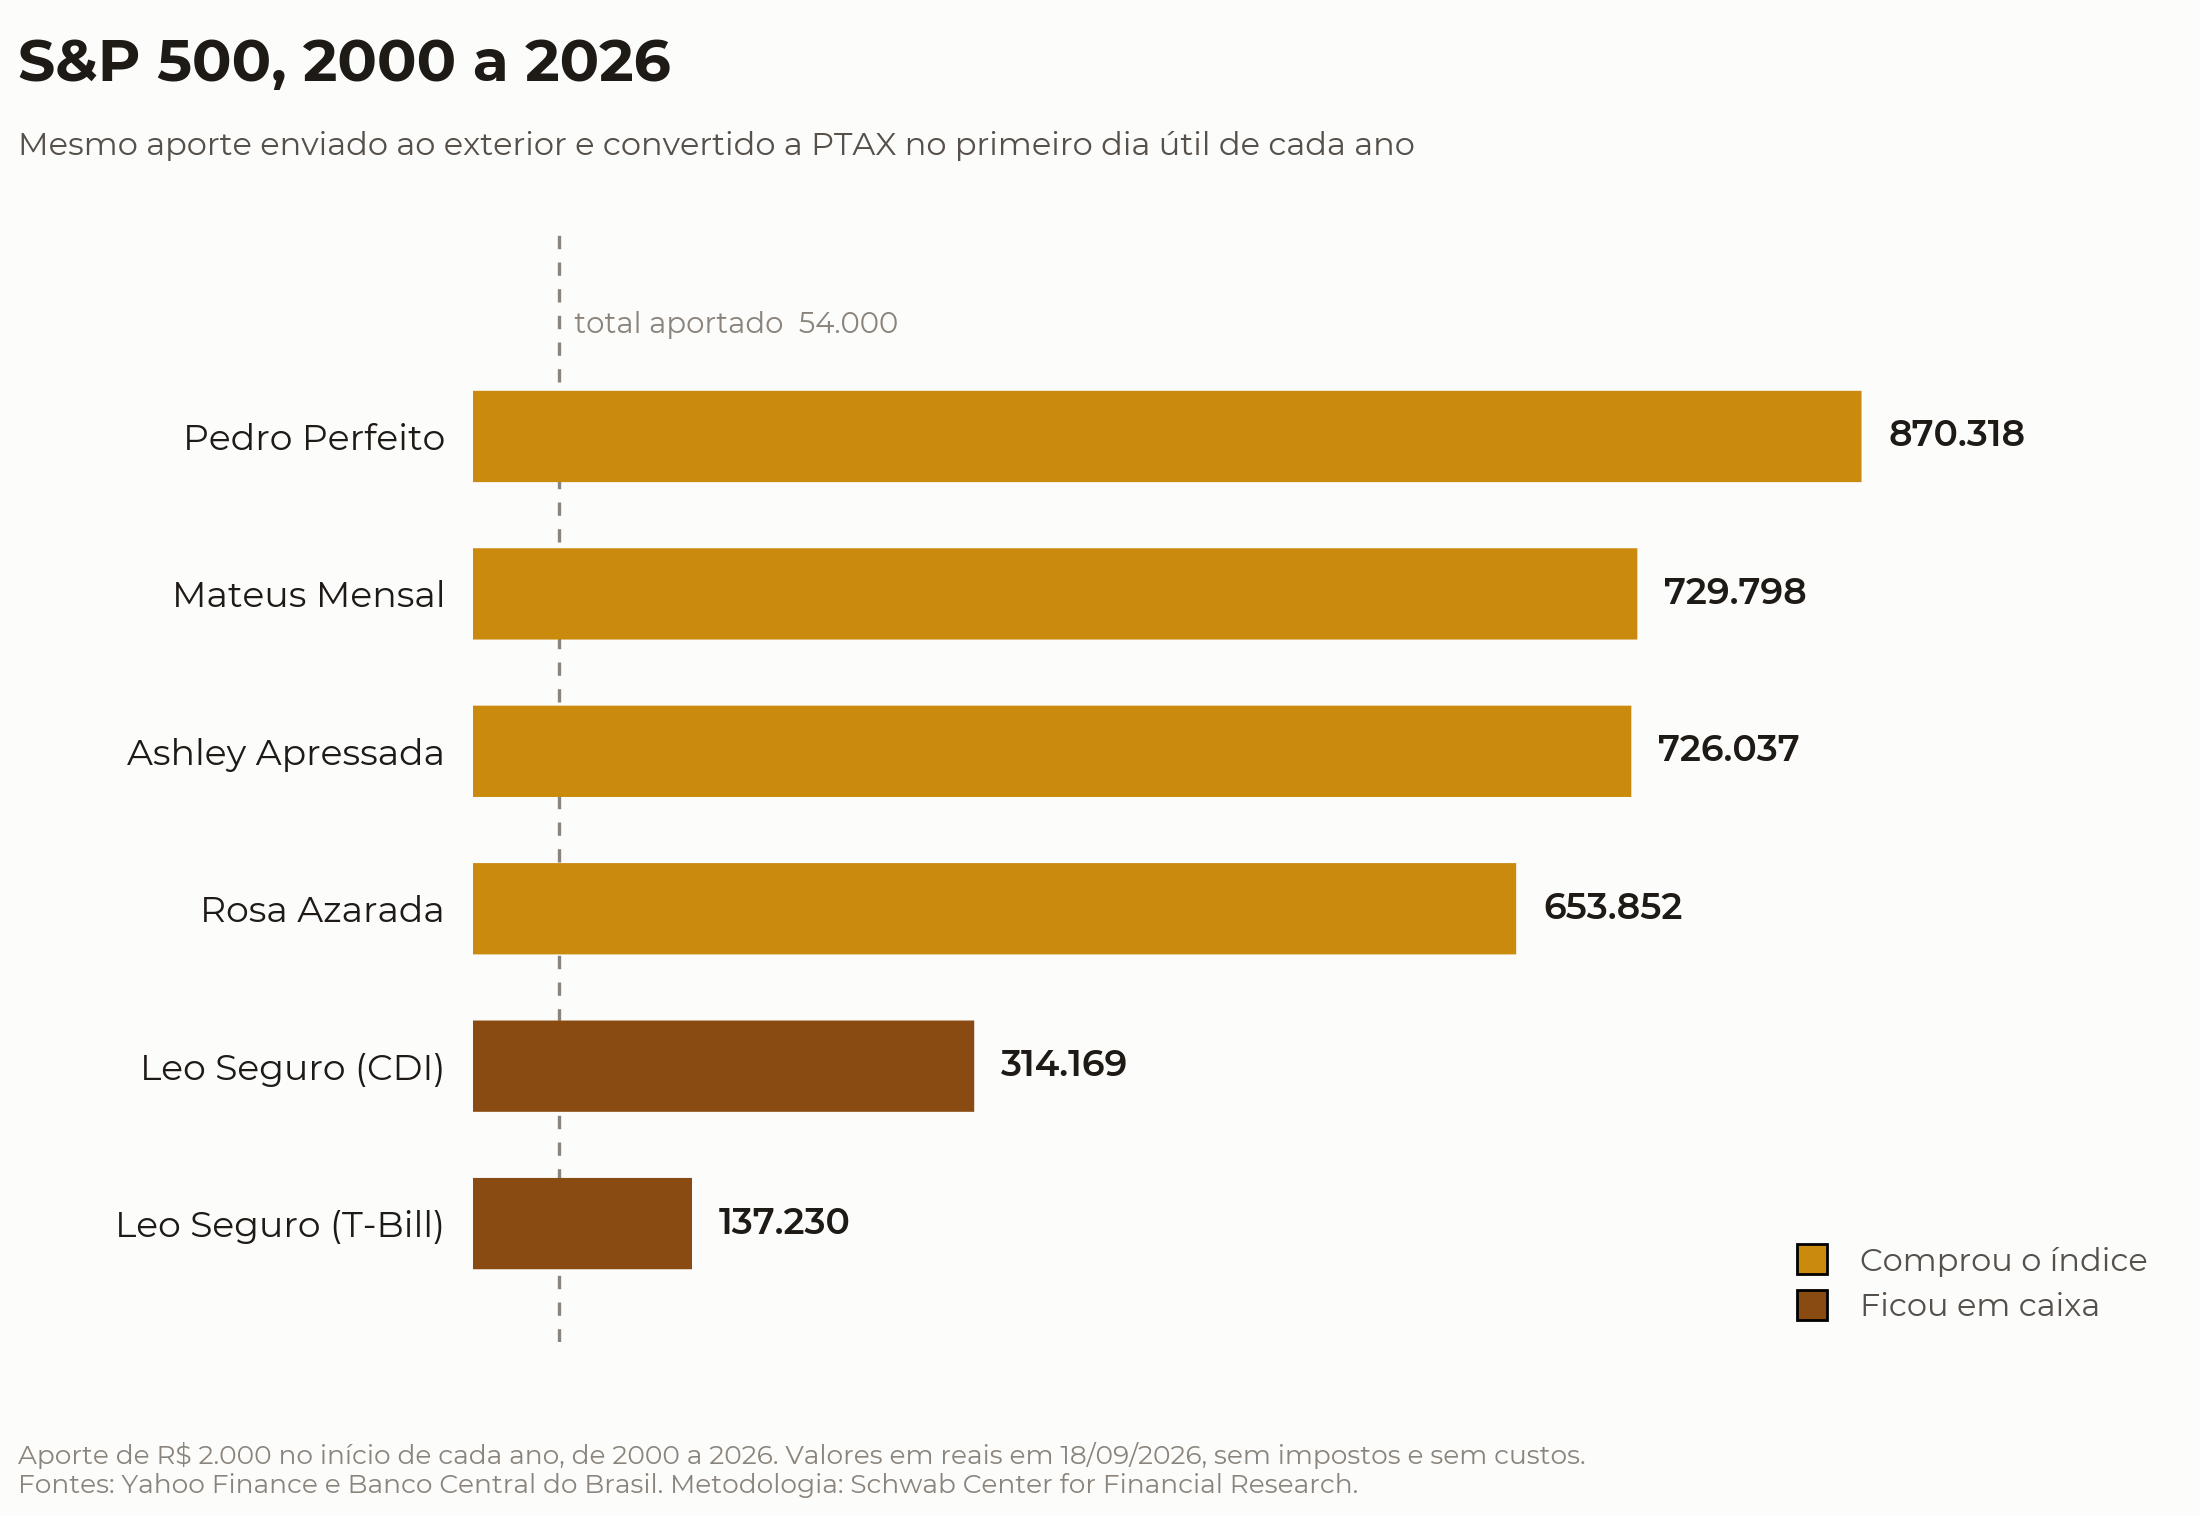
Para quem manda o dinheiro para fora, a diferença entre aportar mês a mês e aportar tudo em janeiro é quase invisível. Mateus Mensal termina com R$ 729.798. Ashley Apressada, com R$ 726.037. Menos de quatro mil reais depois de vinte e sete anos.
Quem ficou em caixa ganhou menos nos dois países. E aqui está o dado que desmonta o medo de comprar caro: Rosa Azarada, que acertou o pior dia de todos os anos, terminou à frente de Leo Seguro.
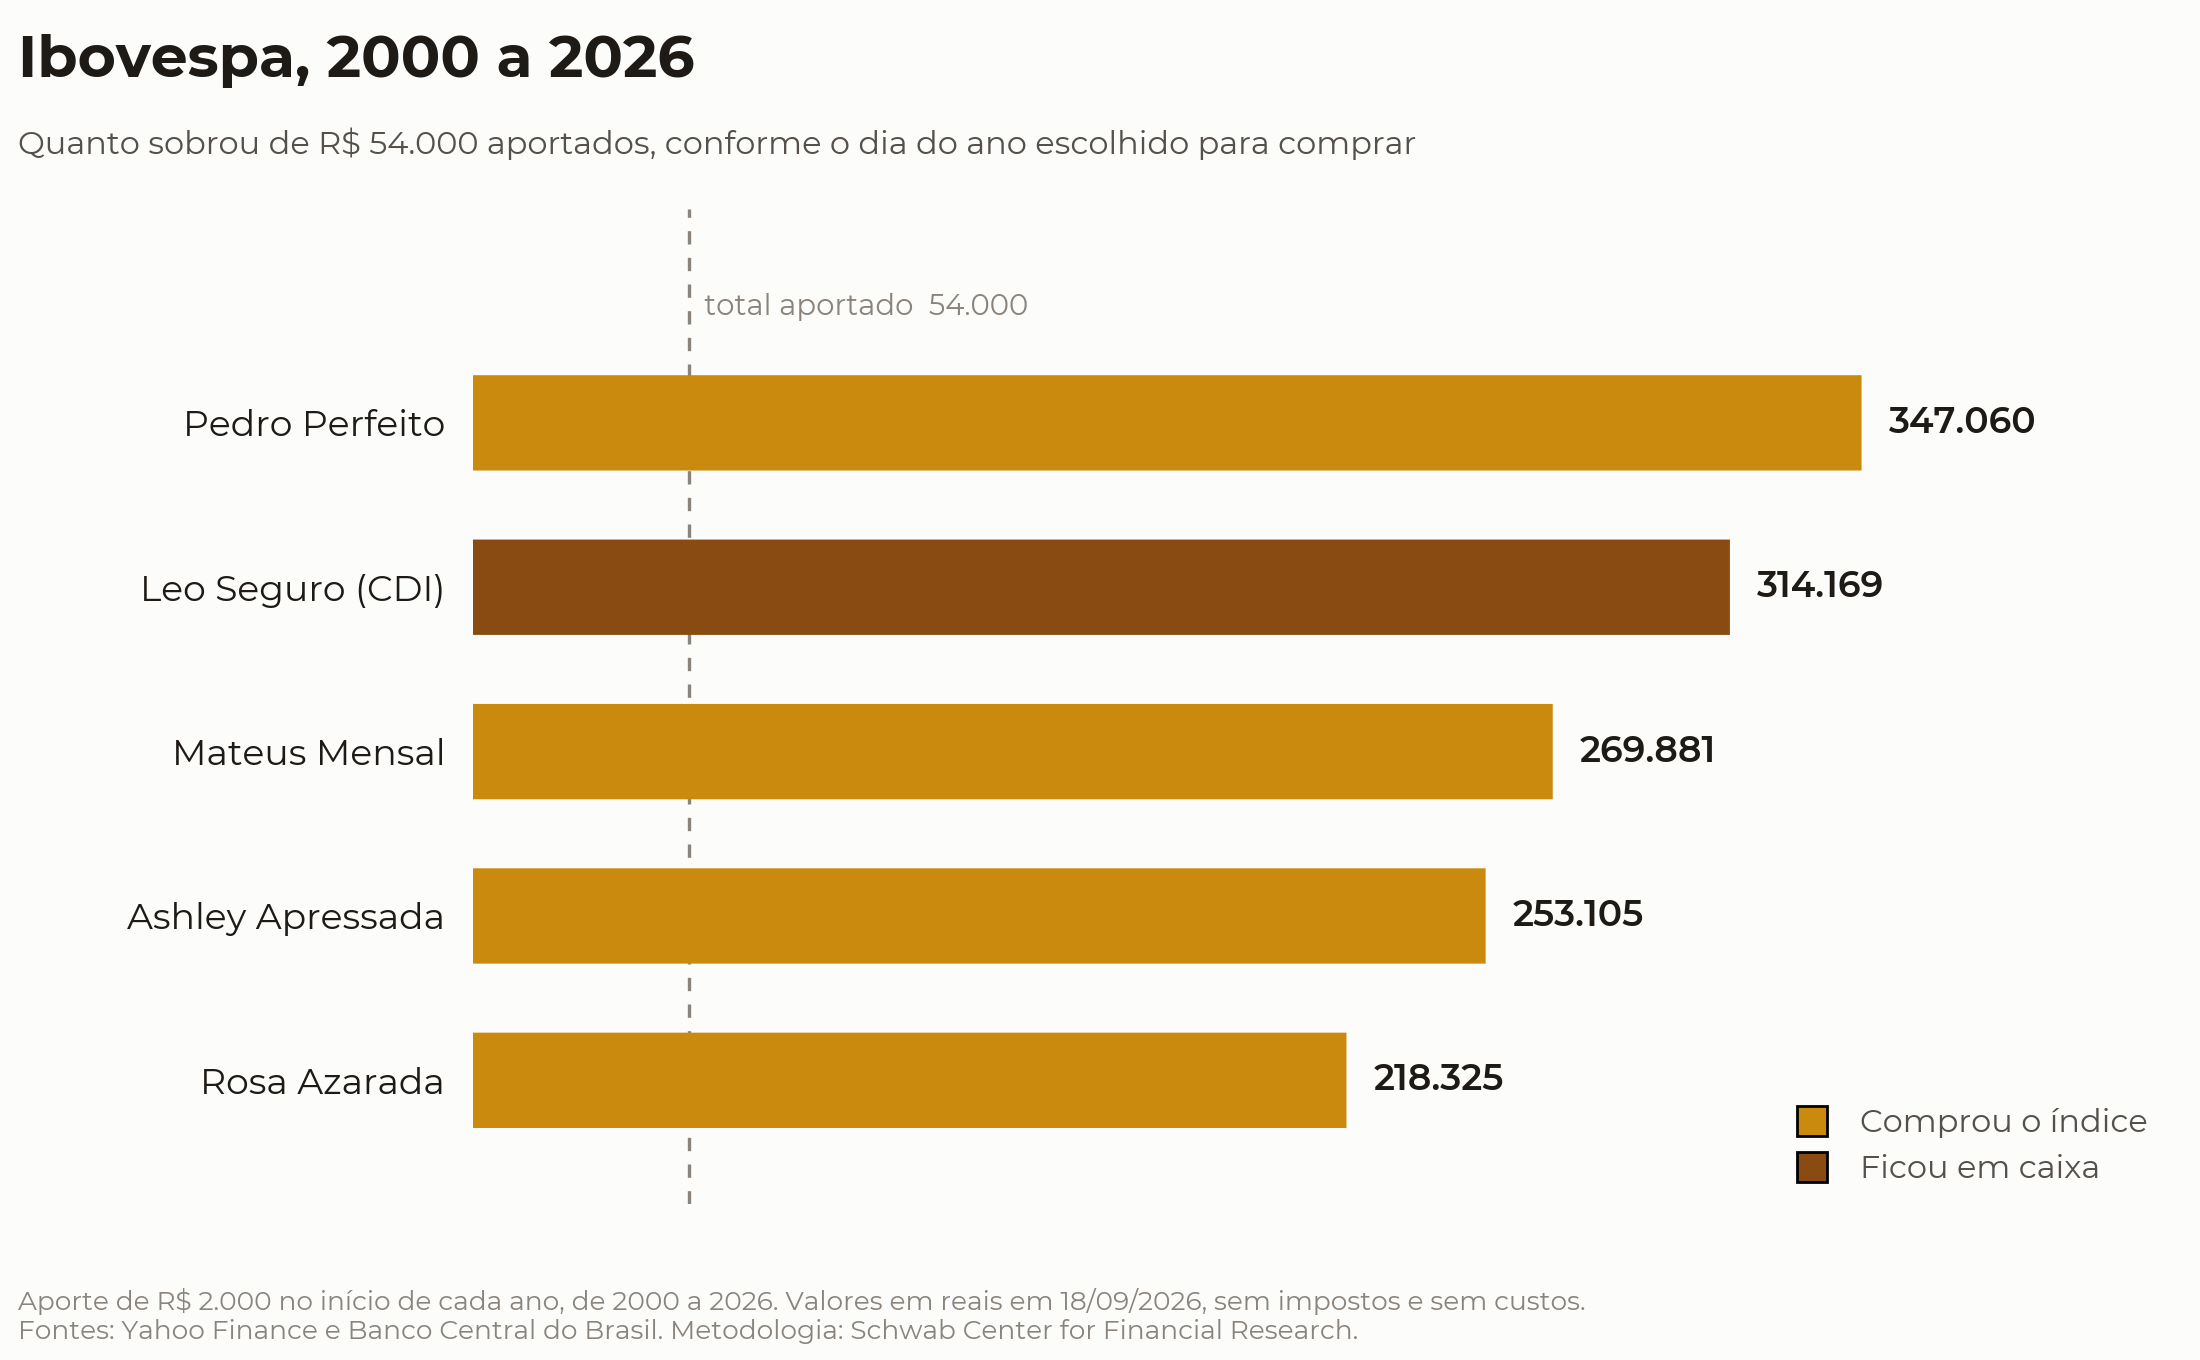
Com o Ibovespa a conversa é mais dura, porque o custo do dinheiro no Brasil é alto e a bolsa nem sempre paga o prêmio que se espera dela. Ainda assim o padrão se repete. Mês a mês ou de uma vez no início do ano, o resultado muda pouco. O que muda mesmo é estar investido.
O que fazer com isso
Estar nas máximas não é motivo para adiar uma alocação de longo prazo.
O custo real não é entrar e ver a carteira no vermelho nos primeiros meses. É continuar de fora enquanto decide.
Ninguém gosta do gosto do prejuízo logo depois de comprar, e não vou fingir que isso é confortável. Mas daqui a vinte anos você não vai lembrar em que mês entrou. Vai lembrar se entrou.
Link para o estudo original: https://www.schwab.com/learn/story/does-market-timing-work