

Moro na Europa há 6 anos. Nunca tive salário em euro, nunca abri mão do real. E mesmo assim nunca deixei de pagar aluguel, mercado ou viagem em moeda local. Não é sorte, é planejamento e um pouco de matemática por trás que poucas pessoas param para fazer.
Antes de tudo tenha uma situação migratória e fiscal regular onde você vive. A ideia é viver de renda e poder levar seu dinheiro do Brasil com tranquilidade sem depender de arranjos. Consulte um advogado ou contador. Não adianta só “ter cidadania”. Você deve estar registrado como residente e ter um CPF local válido.
Burocracia resolvida, vamos às contas. Quem ganha em reais e vive em outra moeda esbarra num detalhe importante: o câmbio.
A notícia ruim é que o câmbio flutua bastante. Um mês o dólar está a 5,00, no mês seguinte já bateu 5,60.
A notícia boa é que o Brasil tem uma arma secreta a seu favor: os juros.
Aqui vale uma pequena aula de economia. Peço paciência com os gráficos e os números, mas se você quer viver de renda em outra moeda, sinto lhe informar que precisa entender o que vai acontecer com seu dinheiro. Esse passo não dá para pular.
Hoje, um dólar compra 5,12 reais. Parece alto, mas olhando o histórico o câmbio oscilou entre 4,75 e 6,00 desde 2020. Entre 2014 e 2020, ficou entre 3,00 e 4,00. Entre 2006 e 2014, entre 1,75 e 3,00.
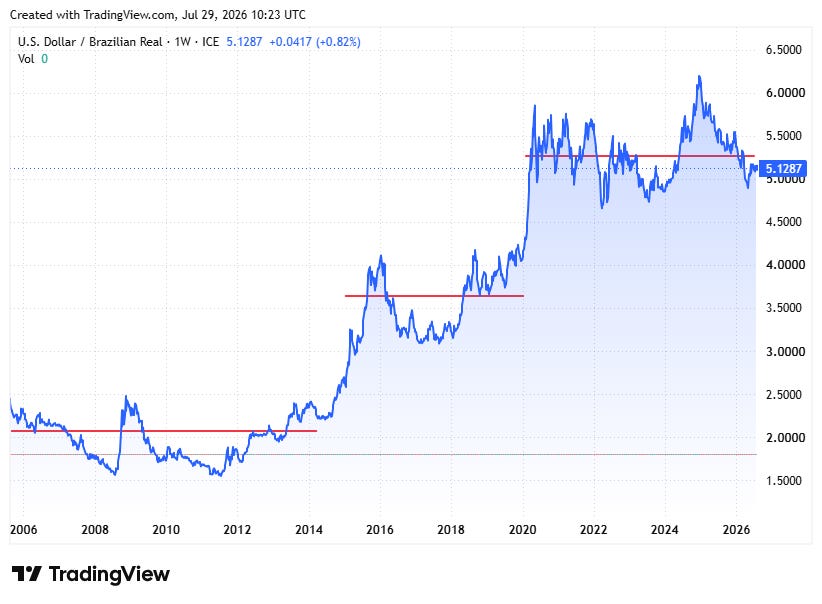
Ou seja: o câmbio parece um gráfico nervoso, mas na verdade flutua dentro de faixas por períodos relativamente longos. Quanto tempo dura cada faixa ninguém sabe dizer ao certo, mas uma variável dá uma pista: os juros.
Os juros medem a atratividade do nosso dinheiro, o real. As pessoas não investem no Brasil porque somos eficientes (isso é com os EUA), pela estabilidade institucional (isso é com a Suíça) ou pela nossa robustez fiscal (isso é com a Alemanha). Elas colocam o dinheiro aqui porque pagamos muito bem por isso, com nossas taxas de juros. Quanto mais juros, mais dinheiro fica aplicado no Brasil. E quanto mais dinheiro aplicado aqui, menor o câmbio.
Então, se você quer sentir para onde vai o câmbio, olhe para os juros, a Selic. Se está alta ou subindo, mais chances do câmbio se segurar. Se está caindo, cuidado: mais chances dele subir. Nada é garantido, isso só vai te dar um cheiro. Mas é essa conta que ajuda a decidir se vale a pena trazer ou mandar dinheiro para fora.
Já parou para pensar que, com a Selic a 14%, se você aplicar o dinheiro hoje, em vez de comprar 1 dólar por 5,12 reais, você teria 5,83 reais no fim do ano (5,12 x 1,14)? Já imaginou que, se o câmbio ficasse parado, no lugar de 1 dólar você teria 1,14 dólar? E que, mesmo se o câmbio subisse até 5,83, você ainda conseguiria comprar o mesmo 1 dólar ao resgatar sua aplicação?
Esse parágrafo é o mais importante do texto. Se não entendeu, releia, ou pergunte à IA. Você precisa entendê-lo para pensar em viver em reais fora do Brasil. É essa conta que você vai fazer mentalmente para decidir a hora de trazer seu dinheiro. No mercado financeiro, as pessoas fazem uma versão mais rebuscada dela todos os dias.
O ponto central é este: com planejamento, dá para deixar o dinheiro rendendo no Brasil e ir trazendo aos poucos, aproveitando os juros altos e um câmbio na parte boa da faixa. Não pense só no nível do câmbio. Pense que seus reais, bem aplicados, se multiplicam, e muitas vezes compram até mais dólares.
O que não dá é pra fazer isso sem uma reserva financeira robusta, sem folga no orçamento ou dependendo de trazer o dinheiro todo mês a qualquer preço. O câmbio pode chegar a flutuar até 30% dentro dessas bandas de longo prazo, então isso não faz sentido para quem está com a corda no pescoço. A ideia é você se mudar para fora sem preocupações financeiras. Se suas contas só fecham com um emprego em moeda local, esqueça essa ideia por agora.
No fim, quem consegue viver fora com renda do Brasil não é quem acerta o dólar. É quem constrói estrutura suficiente para deixar o câmbio ser um detalhe de curto prazo, e não uma ameaça. A arma secreta nunca foi a moeda. Foi ter reserva, juros a favor e paciência para esperar a hora certa de trazer o dinheiro.